Ripartire si può. Il 12 ottobre, alla Camera dei deputati, si è discusso della proposta di legge A.C. 2885 sulle crisi da sovraindebitamento. Un’analisi di cosa funziona, cosa non funziona e cosa si potrebbe migliorare.
di Elvira Carpentieri
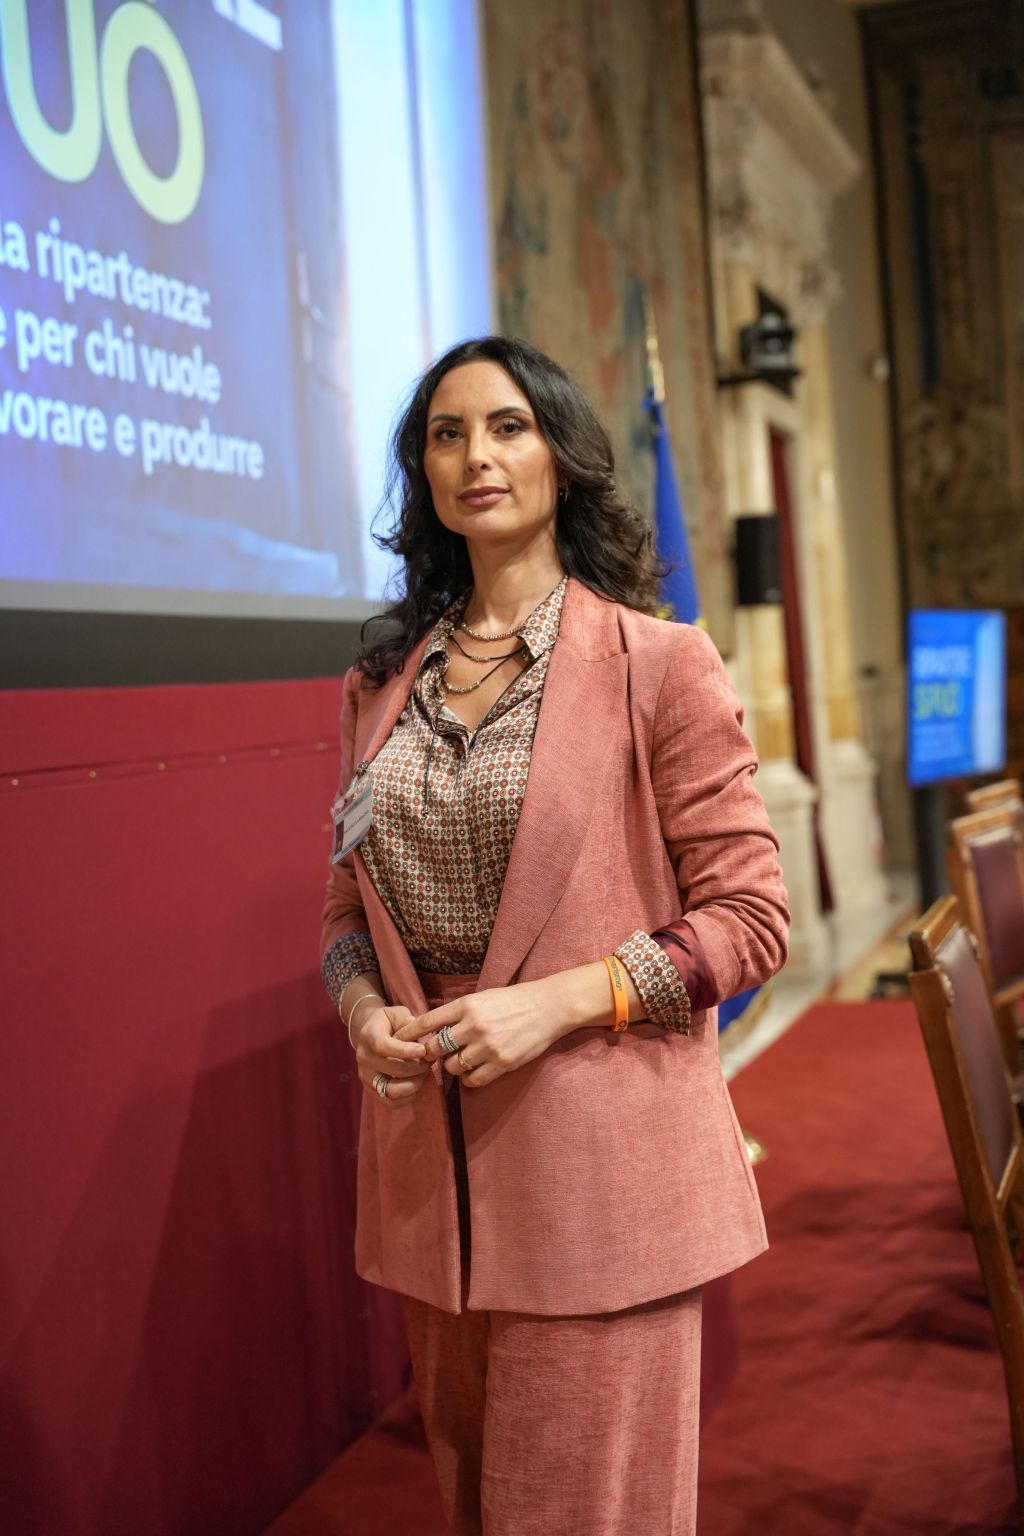
Il 12 ottobre, nella Sala della Regina della Camera dei deputati, il convegno «Ripartire si può» ha messo al centro una realtà che chi si occupa di debito conosce bene, ma che raramente arriva nelle sedi istituzionali. In Italia ci sono persone schiacciate dai debiti pur avendo fatto tutto il possibile per pagarli. Pensionati colpiti da una malattia, genitori separati, famiglie con un figlio che ha bisogno di cure continuative, persone che hanno chiuso un’attività e oggi vivono di stipendio o di pensione.
Non persone che hanno sbagliato i conti: persone a cui la vita ha cambiato le cifre.
Una buona legge che, in alcuni punti, perde colpi
La legge italiana sulla seconda opportunità esiste e funziona. Il Codice della crisi d’impresa e dell’insolvenza permette a chi è sovraindebitato di proporre un piano di rientro sostenibile o, nei casi più gravi, di liquidare il proprio patrimonio e ottenere la liberazione dai debiti residui. Ogni giorno, nei tribunali, famiglie e lavoratori ritrovano così una prospettiva.
La pratica, però, mostra alcuni punti precisi in cui il meccanismo si inceppa. Sono tre.
Primo: il tempo della preparazione
Preparare una domanda di accesso alle procedure richiede settimane, spesso mesi. Bisogna raccogliere i documenti, ricostruire i debiti e attendere la relazione dell’organismo di composizione della crisi. Oggi la protezione dalle azioni esecutive arriva solo con il provvedimento del giudice, su richiesta del debitore. Nel frattempo i pignoramenti vanno avanti, e ogni settimana può portare via proprio il bene che il piano avrebbe salvato.
Secondo: chi ha chiuso un’attività
Chi ha chiuso un’impresa o uno studio professionale e oggi vive di stipendio è, nella sostanza, un consumatore. Per la legge, spesso no. Le modifiche al Codice del 2024 hanno legato l’accesso alla procedura per i consumatori all’origine dei debiti. Nel 2026 la Cassazione ha poi confermato che l’imprenditore cancellato dal registro delle imprese non può accedere al concordato minore. A chi ha chiuso resta troppo spesso solo la liquidazione: vendere tutto, anche quando un piano sostenibile sul reddito attuale renderebbe ai creditori di più.
Terzo: l’unica auto di famiglia
La legge elenca i beni che restano fuori dalla liquidazione, e l’automobile non c’è. Così la sorte dell’unica utilitaria, quella con cui si va al lavoro e si accompagnano i figli, dipende dal singolo tribunale. In alcuni la si lascia alla famiglia, in altri va all’asta, talvolta per ricavi che coprono a malapena i costi della vendita. Una prassi, però, non è un diritto: la prassi si concede, il diritto si pretende.
Cosa propone la proposta di legge A.C. 2885
La proposta, presentata il 16 aprile 2026 e oggi assegnata alla Commissione Giustizia della Camera, interviene proprio su questi punti:
- una sospensione automatica delle azioni esecutive e cautelari, fino a 180 giorni, dal momento in cui viene presentata la domanda di accesso alle procedure, senza bisogno di un provvedimento del giudice. Restano possibili gli atti urgenti a tutela dei crediti alimentari e di lavoro;
- l’accesso alla procedura per i consumatori per chi ha cessato definitivamente l’attività da almeno sei mesi e vive prevalentemente di redditi da lavoro dipendente o assimilati;
- l’esclusione dalla liquidazione dell’unica autovettura, fino a 10.000 euro, quando serve per lavoro, salute o istruzione, con decreto motivato del giudice;
- tempi certi per gli organismi di composizione della crisi, documentazione limitata agli ultimi cinque anni e pubblicazione periodica dei dati sulle procedure.
È una proposta, non ancora una legge. Per diventarlo dovrà essere esaminata e approvata da Camera e Senato, e il testo potrà cambiare.
Le mie proposte per rafforzarla
Credo che la direzione sia giusta. Penso anche che ogni tutela debba avere contrappesi chiari, perché una norma equilibrata convince anche i creditori. Per questo suggerisco alcuni correttivi.
Sulla sospensione. Farla partire già dal conferimento dell’incarico all’organismo di composizione della crisi, che è il momento in cui la preparazione inizia davvero. Accompagnarla però con garanzie precise: comunicazione certificata ai creditori e notizia al tribunale, decadenza automatica se la domanda non viene depositata entro il termine, possibilità per il giudice di revocarla in ogni momento in caso di abusi, prescrizioni sospese perché nessun creditore perda un diritto nell’attesa.
Su chi ha cessato l’attività. Aggiungere tra le condizioni anche i redditi da pensione e le prestazioni assistenziali, ferme restando la verifica della meritevolezza e una garanzia fondamentale. Nessun creditore dovrebbe ricevere dal piano meno di quanto otterrebbe dalla liquidazione.
Sull’auto. Rendere l’esclusione automatica quando i presupposti sono attestati nella domanda e il valore è confermato dall’organismo, con il controllo del giudice successivo e su richiesta di chi ha interesse. Una norma chiara produce meno contenzioso. Un’auto conservata è spesso il mezzo con cui il debitore raggiunge il lavoro che alimenta il piano, cioè i pagamenti ai creditori.
Perché conviene a tutti
La seconda opportunità non è clemenza. Restituisce contribuenti allo Stato, consumatori all’economia e serenità alle famiglie. Un piano sostenibile paga; un piano strangolato salta, e a perderci sono anche i creditori.
Tra la caduta e la ripartenza ci sono ostacoli che la legge può rimuovere. Il confronto avviato alla Camera è un’occasione per farlo con equilibrio.
Avv. Elvira Carpentieri, presidente del Centro studi sulla crisi economica delle famiglie italiane