Le procedure di sovraindebitamento rappresentano uno strumento fondamentale per le famiglie, i consumatori e i piccoli operatori economici che non riescono più a sostenere regolarmente i propri debiti.
Rate non più compatibili con il reddito, pignoramenti dello stipendio, conti bloccati, case all’asta e debiti fiscali possono trasformare una difficoltà iniziale in una crisi economica e personale molto più profonda.
Da anni osservo come molte persone chiedano aiuto soltanto quando la situazione è già compromessa. Il debito, però, non riguarda soltanto i numeri. Incide sulla vita familiare, sul lavoro, sulla salute psicologica, sulla casa e sulla possibilità di programmare il futuro.
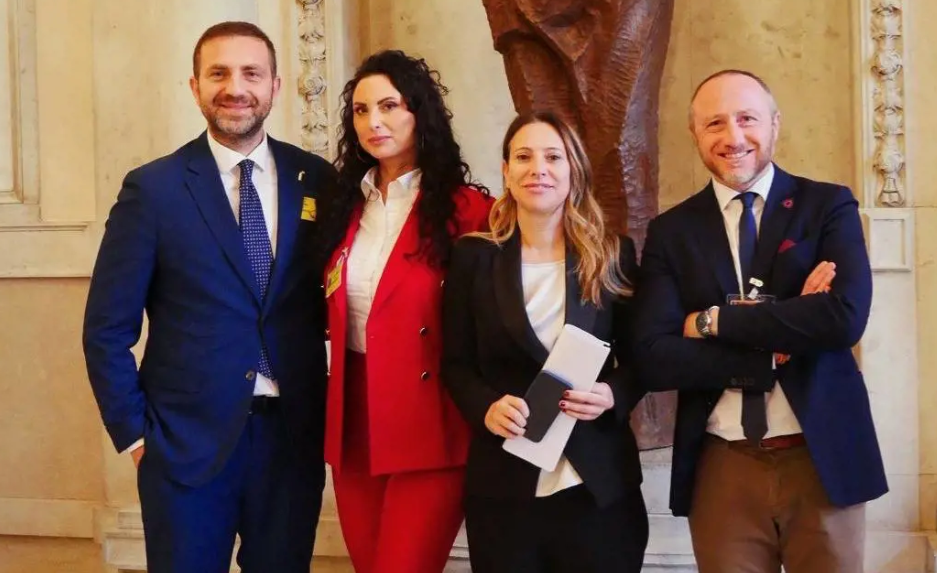
Da questa esperienza concreta è nato il Manifesto Ripartenza, sviluppato attraverso il lavoro dell’onorevole Carmen Letizia Giorgianni, al quale ho collaborato insieme all’avvocato Francesco Cacciola e a Consumerismo No Profit.
Il Manifesto ha un obiettivo preciso: portare all’attenzione delle istituzioni le difficoltà applicative delle procedure di sovraindebitamento e proporre strumenti più rapidi, accessibili e vicini alla realtà delle persone.
Procedure di sovraindebitamento: la proposta A.C. 2885
Il percorso avviato con il Manifesto Ripartenza si è tradotto nella proposta di legge A.C. 2885, presentata alla Camera dei deputati il 16 aprile 2026 dall’onorevole Giorgianni e da altri parlamentari.
Il titolo ufficiale è: “Modifiche al codice della crisi d’impresa e dell’insolvenza, di cui al decreto legislativo 12 gennaio 2019, n. 14, in materia di procedure di composizione delle crisi da sovraindebitamento e di tutela del debitore meritevole”.
L’atto è stato assegnato alla Commissione II Giustizia in sede referente l’11 maggio 2026. Al 27 agosto 2026 risulta assegnato, ma non ancora approvato. Le novità descritte in questo articolo costituiscono quindi proposte di modifica e non sono ancora norme vigenti.
L’iter può essere consultato nella scheda parlamentare della proposta A.C. 2885.
L’obiettivo non è introdurre una cancellazione automatica dei debiti. La proposta mira a rendere più efficaci gli strumenti esistenti, intervenendo prima che pignoramenti, aste e altre iniziative dei creditori producano conseguenze difficilmente reversibili.
Come funzionano oggi le procedure di sovraindebitamento
Le procedure di sovraindebitamento sono disciplinate dal Codice della crisi d’impresa e dell’insolvenza, contenuto nel decreto legislativo n. 14 del 2019 ed entrato in vigore il 15 luglio 2022.
In presenza dei relativi presupposti possono essere valutati diversi strumenti:
- ristrutturazione dei debiti del consumatore;
- concordato minore;
- liquidazione controllata;
- esdebitazione del debitore incapiente.
La procedura applicabile dipende dalla natura del debitore, dalla provenienza dei debiti, dal reddito, dal patrimonio e dalla possibilità di formulare una proposta sostenibile.
Un consumatore con una casa all’asta presenta esigenze diverse rispetto a un ex imprenditore con debiti fiscali. Un pensionato con finanziamenti e cessione del quinto non si trova nella stessa condizione di un professionista ancora in attività.
Per questo non esiste una soluzione uguale per tutti. Ogni posizione richiede documenti, analisi e una valutazione specifica.
Sospensione delle azioni esecutive fino a 180 giorni
Uno dei punti principali della proposta riguarda l’introduzione di una sospensione di diritto delle azioni esecutive e cautelari dal deposito della domanda di accesso alle procedure di sovraindebitamento.
La protezione potrebbe avere una durata massima di 180 giorni e riguardare anche alcune esecuzioni già pendenti.
La finalità è evitare che, mentre vengono verificati i documenti e predisposta la relazione dell’Organismo di composizione della crisi, il patrimonio del debitore venga ulteriormente aggredito.
La sospensione non sarebbe assoluta. La proposta prevede esclusioni per determinati crediti e conserva il controllo del giudice, che potrebbe revocare la protezione in caso di manifesta inammissibilità o condotte fraudolente.
È importante ribadire che questa sospensione automatica appartiene alla proposta A.C. 2885. Secondo la disciplina attualmente vigente, il semplice avvio della preparazione della pratica o il contatto con un OCC non bloccano automaticamente pignoramenti e aste.
Moratoria iniziale fino a due anni
La proposta chiarisce anche il ruolo della moratoria fino a due anni.
Questo periodo dovrebbe essere considerato come una fase iniziale di sospensione dei pagamenti e non come durata massima dell’intero piano. Il piano potrebbe quindi svilupparsi su un periodo più lungo, quando ciò risulti necessario per rendere i pagamenti compatibili con il reddito disponibile.
La sostenibilità resta centrale. La dilazione non deve limitarsi a spostare il problema, ma deve permettere al debitore di rispettare il piano senza sacrificare le spese essenziali della famiglia.
Procedure di sovraindebitamento per l’ex imprenditore cessato
Un’altra modifica interessa l’ex imprenditore o professionista che ha cessato l’attività, ma continua ad avere debiti sorti durante quella precedente esperienza.
La proposta mira a consentire, a determinate condizioni, l’accesso alla ristrutturazione dei debiti del consumatore quando:
- l’attività è cessata da almeno sei mesi;
- i redditi attuali derivano prevalentemente da lavoro dipendente, pensione o prestazioni assistenziali;
- i debiti professionali o imprenditoriali non rappresentano la parte prevalente dell’esposizione complessiva.
Non si tratta di attribuire automaticamente a ogni ex imprenditore la qualità di consumatore. La proposta introduce criteri specifici per valutare chi, pur avendo svolto in passato un’attività economica, vive ormai prevalentemente di redditi personali.
Dovrebbero inoltre essere prodotte le scritture contabili e fiscali degli ultimi tre anni di attività, quando disponibili. L’eventuale impossibilità non imputabile al debitore dovrebbe essere documentata nella relazione.
Linee guida nazionali per valutazioni uniformi
L’A.C. 2885 prevede linee guida nazionali per rendere più omogenee le valutazioni relative all’accesso alle procedure.
Il problema nasce dalle differenze applicative esistenti tra territori. Situazioni simili possono essere trattate diversamente in base alle prassi locali o ai criteri utilizzati dai singoli organismi.
Le linee guida dovrebbero riguardare:
- cause dell’indebitamento;
- condotta del debitore;
- eventuale frode ai creditori;
- completezza della documentazione;
- valutazione delle condizioni personali e patrimoniali.
Non sostituirebbero il giudice, che continuerebbe a decidere sul caso concreto. Servirebbero a rendere più uniforme il lavoro degli OCC e più prevedibile l’applicazione delle norme.
Tutela dell’unica automobile necessaria
La proposta contiene una tutela specifica per l’unica automobile del debitore o del suo nucleo familiare quando sia indispensabile per lavoro, salute o istruzione.
L’esclusione dovrebbe operare automaticamente quando ricorrono congiuntamente i requisiti previsti:
- deve essere l’unica automobile della famiglia;
- deve risultare necessaria per esigenze essenziali;
- il suo valore non deve superare 10.000 euro;
- i requisiti devono essere attestati nella procedura.
La misura distingue il veicolo indispensabile da un bene non necessario. Per molte famiglie, soprattutto nei territori scarsamente serviti dai trasporti pubblici, l’automobile è essenziale per lavorare, raggiungere strutture sanitarie o accompagnare i figli a scuola.
Anche questa tutela automatica non è ancora vigente: dipende dall’approvazione definitiva della proposta.
Limite di cinque anni per i documenti
L’accesso alle procedure di sovraindebitamento può essere rallentato dalla difficoltà di recuperare documenti molto risalenti.
La proposta introduce un limite temporale generale di cinque anni rispetto alla data della domanda, fatti salvi i casi in cui la legge richieda espressamente un periodo diverso.
Quando il recupero risulti oggettivamente impossibile, alcuni documenti potrebbero essere sostituiti da dichiarazioni sostitutive, sotto la responsabilità del debitore.
L’obiettivo non è ridurre i controlli, ma evitare che documenti irreperibili diventino un ostacolo insuperabile per chi deve accedere alla procedura.
Tempi più chiari per le relazioni dell’OCC
La proposta estende la disciplina dei termini anche al concordato minore, alla liquidazione controllata e all’esdebitazione dell’incapiente.
Il principio è che la relazione dell’organismo debba essere predisposta entro tempi chiari, tracciabili e ragionevoli, indipendentemente dallo strumento utilizzato.
La tempestività è decisiva. Una relazione completata troppo tardi può arrivare quando un pignoramento o una vendita immobiliare hanno già raggiunto una fase avanzata.
Reddito effettivo del debitore incapiente
Un’altra modifica riguarda la determinazione del reddito realmente disponibile per il debitore incapiente.
La proposta stabilisce che siano considerate le trattenute che incidono concretamente sulla disponibilità mensile, tra cui:
- pignoramenti;
- cessione del quinto;
- delegazioni di pagamento;
- altre trattenute obbligatorie.
Il reddito lordo o teorico può essere molto diverso dalla somma che la persona riceve ogni mese. La valutazione dovrebbe quindi riflettere le risorse effettivamente disponibili dopo le trattenute.
Per approfondire il tema è possibile consultare anche l’articolo sul Fondo per l’esdebitazione del debitore incapiente.
Procedure di sovraindebitamento più accessibili e tempestive
Nel complesso, la proposta A.C. 2885 mira a rendere le procedure di sovraindebitamento più rapide, uniformi e aderenti alla vita reale delle persone.
Il Manifesto Ripartenza nasce dall’esigenza di dare voce a famiglie, pensionati, lavoratori ed ex piccoli imprenditori che spesso chiedono aiuto soltanto quando la crisi si manifesta attraverso un pignoramento, un’asta o il blocco del conto.
Una riforma non può eliminare le cause economiche dell’indebitamento. Può però rendere più efficace la risposta dello Stato, tutelando il debitore corretto senza cancellare i diritti dei creditori.
La proposta di legge A.C. 2885 rappresenta un passaggio importante, ma deve essere descritta per ciò che è: un progetto legislativo ancora in discussione e non una riforma già operativa.
La vera sfida sarà trasformare le procedure di sovraindebitamento in percorsi accessibili, controllati e tempestivi, capaci di intervenire prima che la crisi produca conseguenze irreversibili.