Il caro energia non è più soltanto una questione di bollette elevate. È diventato un problema economico e sociale che incide sulla capacità delle famiglie di sostenere le spese essenziali, rispettare le scadenze e conservare un margine sufficiente per affrontare gli imprevisti.
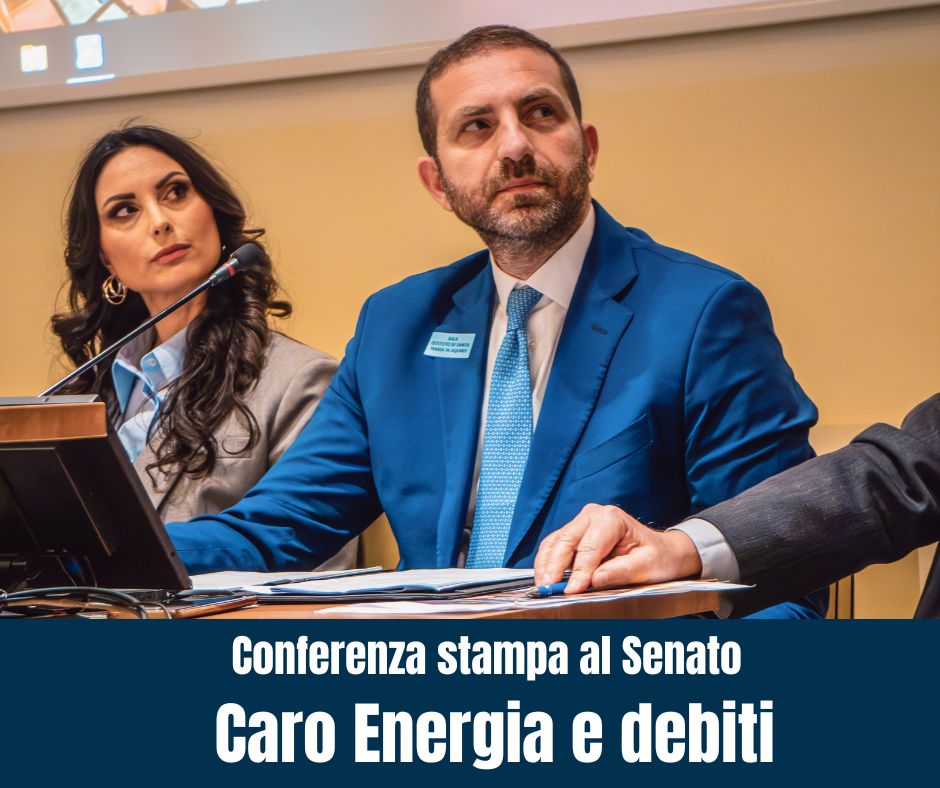
È questo il tema che ho voluto portare all’attenzione del Senato durante l’incontro “Il caro energia registra nuovi sovraindebitamenti di famiglie e imprese”, svoltosi il 2 aprile 2025 presso la Sala dell’Istituto di Santa Maria in Aquiro del Senato della Repubblica.
Come presidente del Centro Studi sulla Crisi Economica delle Famiglie Italiane, considero fondamentale analizzare il collegamento tra aumento del costo della vita, riduzione del potere d’acquisto e crescita della fragilità finanziaria.
Quando aumentano luce e gas, infatti, non cresce soltanto una voce del bilancio domestico. Si riduce la quantità di reddito disponibile per pagare affitto, mutuo, finanziamenti, alimentari, trasporti e spese sanitarie.
Caro energia e debiti familiari
Il legame tra caro energia e debiti familiari non è automatico, ma può diventare molto stretto.
L’aumento delle bollette, da solo, non determina necessariamente una condizione di sovraindebitamento. Può però aggravare un equilibrio economico già precario, soprattutto quando una famiglia dispone di un reddito basso o discontinuo e deve sostenere altre obbligazioni.
Il meccanismo è semplice. Se cresce la spesa necessaria per illuminare e riscaldare la casa, diminuiscono le risorse disponibili per:
- mutuo o affitto;
- rate di prestiti e finanziamenti;
- spesa alimentare;
- trasporti;
- salute e farmaci;
- scuola e necessità dei figli;
- risparmio e imprevisti.
La famiglia può inizialmente ridurre le spese non essenziali. Successivamente può utilizzare i risparmi, chiedere una rateizzazione o rinviare alcuni pagamenti. Se la difficoltà continua, il rischio è ricorrere a nuovo credito per sostenere spese ordinarie.
È in questo passaggio che un problema energetico può trasformarsi progressivamente in una crisi debitoria.
I numeri del caro energia e della povertà energetica
Per comprendere la portata del fenomeno è utile guardare ai dati sulla povertà energetica.
Secondo l’Osservatorio Italiano sulla Povertà Energetica, nel 2024 oltre 2,4 milioni di famiglie italiane, pari al 9,1% del totale, si trovavano in una condizione di povertà energetica.
Non si tratta semplicemente di famiglie con bollette elevate. La povertà energetica identifica una situazione nella quale il nucleo non riesce ad acquistare un livello minimo adeguato di servizi energetici oppure deve sottrarre una parte eccessiva delle proprie risorse alle altre spese essenziali.
Il problema può manifestarsi in modi differenti:
- limitare l’utilizzo del riscaldamento;
- rinunciare alla climatizzazione anche durante periodi di caldo intenso;
- accumulare bollette insolute;
- utilizzare parte del reddito destinato ad alimentazione o salute;
- chiedere prestiti o anticipazioni per pagare le utenze;
- rinviare altre scadenze per evitare la sospensione della fornitura.
Queste condizioni mostrano perché il caro energia non può essere considerato esclusivamente un problema tariffario. Riguarda direttamente la qualità della vita e la dignità economica delle persone.
Perché le bollette incidono sull’intero costo della vita
L’aumento del prezzo dell’energia non pesa soltanto sulle utenze domestiche.
Energia elettrica, gas e carburanti sono necessari per produrre, trasportare e distribuire beni e servizi. Quando questi costi crescono, gli effetti possono trasferirsi sui prezzi di alimentari, trasporti, attività commerciali e servizi essenziali.
Una famiglia può quindi subire una doppia pressione:
- l’aumento diretto delle bollette;
- l’aumento indiretto dei prezzi degli altri beni.
Il risultato è una riduzione del potere d’acquisto. Lo stipendio o la pensione possono restare invariati, mentre la quantità di beni e servizi acquistabili diminuisce.
In queste condizioni anche una rata che non aumenta può diventare meno sostenibile. Il problema, infatti, non è soltanto l’importo del finanziamento, ma quanto reddito rimane dopo aver pagato tutte le spese essenziali.
Caro energia e famiglie più vulnerabili
Il caro energia non produce gli stessi effetti su tutti i nuclei familiari.
Per una famiglia con redditi elevati e risparmi sufficienti, l’aumento delle bollette può rappresentare un costo aggiuntivo assorbibile. Per un pensionato con un assegno minimo, una famiglia monoreddito o un nucleo con più finanziamenti, lo stesso rincaro può compromettere l’equilibrio mensile.
Le categorie maggiormente esposte sono:
- famiglie con un solo reddito;
- pensionati con trattamenti contenuti;
- lavoratori precari o discontinui;
- nuclei monoparentali;
- famiglie numerose;
- persone con disabilità o necessità sanitarie;
- famiglie che vivono in abitazioni poco efficienti;
- nuclei già impegnati nel pagamento di mutui e finanziamenti.
Anche la qualità dell’immobile ha un peso rilevante. Una casa con scarso isolamento termico può richiedere una quantità maggiore di energia per essere riscaldata o raffrescata, esponendo chi la abita a costi più elevati.
Le famiglie economicamente più fragili, però, sono spesso proprio quelle che dispongono di minori risorse per effettuare interventi di riqualificazione energetica.
Il ceto medio non è più automaticamente protetto
Una particolare attenzione deve essere rivolta al ceto medio.
Avere un lavoro stabile o una casa di proprietà non garantisce necessariamente una condizione di sicurezza economica. Una famiglia può possedere un immobile, ma avere poca liquidità disponibile. Può percepire due stipendi e dover sostenere contemporaneamente mutuo, finanziamenti, spese sanitarie, costi scolastici e utenze.
Il problema emerge quando il reddito copre appena le spese correnti e non consente di accumulare una riserva.
In questa situazione basta un evento imprevisto – una malattia, una riparazione, una temporanea perdita del lavoro o una bolletta particolarmente elevata – per generare un primo ritardo.
Il ceto medio può quindi scivolare gradualmente verso una condizione di fragilità, senza esserne immediatamente consapevole. Formalmente la famiglia continua a pagare, ma non possiede più un margine sufficiente per affrontare un’emergenza.
Dal caro energia al rischio di sovraindebitamento
Il sovraindebitamento raramente deriva da un solo evento. Nella maggior parte dei casi nasce dalla sovrapposizione di più fattori:
- riduzione o perdita del reddito;
- aumento del costo della vita;
- spese mediche;
- separazione;
- mutui e finanziamenti già in corso;
- utilizzo continuativo di carte revolving;
- debiti fiscali;
- bollette insolute;
- assenza di risparmi.
Il caro energia può inserirsi in questa catena e accelerarla. Una famiglia utilizza inizialmente i risparmi, poi rinvia alcuni pagamenti e infine ricorre a nuovo credito.
Finanziare sistematicamente le spese ordinarie è un segnale da non sottovalutare. Significa che le entrate correnti non sono più sufficienti a sostenere il normale costo della vita.
Per comprendere quando il problema ha superato la fase temporanea è utile approfondire la differenza tra difficoltà economica e sovraindebitamento.
Il debito ha anche conseguenze sociali e psicologiche
Quando una famiglia non riesce più a pagare regolarmente le proprie spese, le conseguenze non sono soltanto economiche.
Solleciti, rate arretrate, raccomandate e telefonate del recupero crediti possono provocare ansia, paura e tensioni familiari. Alcune persone iniziano a evitare le comunicazioni, a nascondere il problema o a rinunciare a chiedere aiuto.
Le difficoltà possono coinvolgere anche i figli. Una famiglia sotto pressione economica può ridurre attività sportive, occasioni formative, cure mediche e momenti di socialità.
Il debito diventa così un fattore di esclusione. Per questo deve essere affrontato come un fenomeno sociale, oltre che finanziario e giuridico.
Perché bonus e interventi temporanei non bastano
Bonus e contributi possono offrire un aiuto importante alle famiglie che rispettano i requisiti previsti. Non rappresentano, però, una risposta strutturale a una crisi economica più ampia.
Una misura temporanea può ridurre una bolletta o sostenere il reddito per un periodo limitato. Se restano invariati il lavoro povero, l’insufficienza dei salari, il costo della casa e la debolezza dei servizi, il rischio di difficoltà si ripresenta.
Gli interventi dovrebbero quindi agire su più livelli:
- contrasto alla povertà energetica;
- riqualificazione delle abitazioni;
- tutela dei redditi più bassi;
- accesso semplice ai bonus sociali;
- educazione finanziaria;
- assistenza preventiva sul debito;
- strumenti efficaci per la gestione delle crisi già esistenti.
Intervenire prima che il debito diventi ingestibile
La prevenzione è decisiva. Una famiglia non dovrebbe chiedere aiuto soltanto quando riceve un decreto ingiuntivo, subisce un pignoramento o rischia di perdere la casa.
Occorre intervenire quando emergono i primi segnali:
- il reddito termina prima della fine del mese;
- le bollette vengono pagate con ritardo;
- una rata viene coperta utilizzando altro credito;
- non esiste più una riserva per gli imprevisti;
- le spese essenziali vengono rinviate;
- il totale delle rate assorbe una parte eccessiva delle entrate.
Una valutazione preventiva permette di ricostruire i debiti, distinguere le spese essenziali, verificare la sostenibilità delle rate e individuare gli strumenti eventualmente disponibili.
Non sempre la soluzione consiste nel sospendere i pagamenti. In alcuni casi possono essere valutate rateizzazioni, rinegoziazioni o accordi con i creditori. Nelle situazioni più gravi, quando ne ricorrono i presupposti, possono essere esaminati gli strumenti previsti dal Codice della crisi.
Caro energia: una questione di dignità economica
Il caro energia entra direttamente nelle case degli italiani e condiziona scelte che riguardano alimentazione, salute, mobilità, istruzione e pagamento dei debiti.
Non è possibile attribuire a una bolletta l’origine di ogni situazione di sovraindebitamento. È però necessario riconoscere che l’aumento delle spese energetiche può compromettere equilibri già fragili e ridurre la capacità delle famiglie di reagire agli imprevisti.
Per questo occorre guardare oltre il singolo importo indicato in bolletta. Bisogna osservare ciò che resta dopo averla pagata e quali rinunce vengono imposte alla famiglia.
La tutela deve partire da qui: dalla prevenzione, dall’informazione e dalla possibilità di intervenire prima che una difficoltà economica si trasformi in una crisi debitoria non più sostenibile.