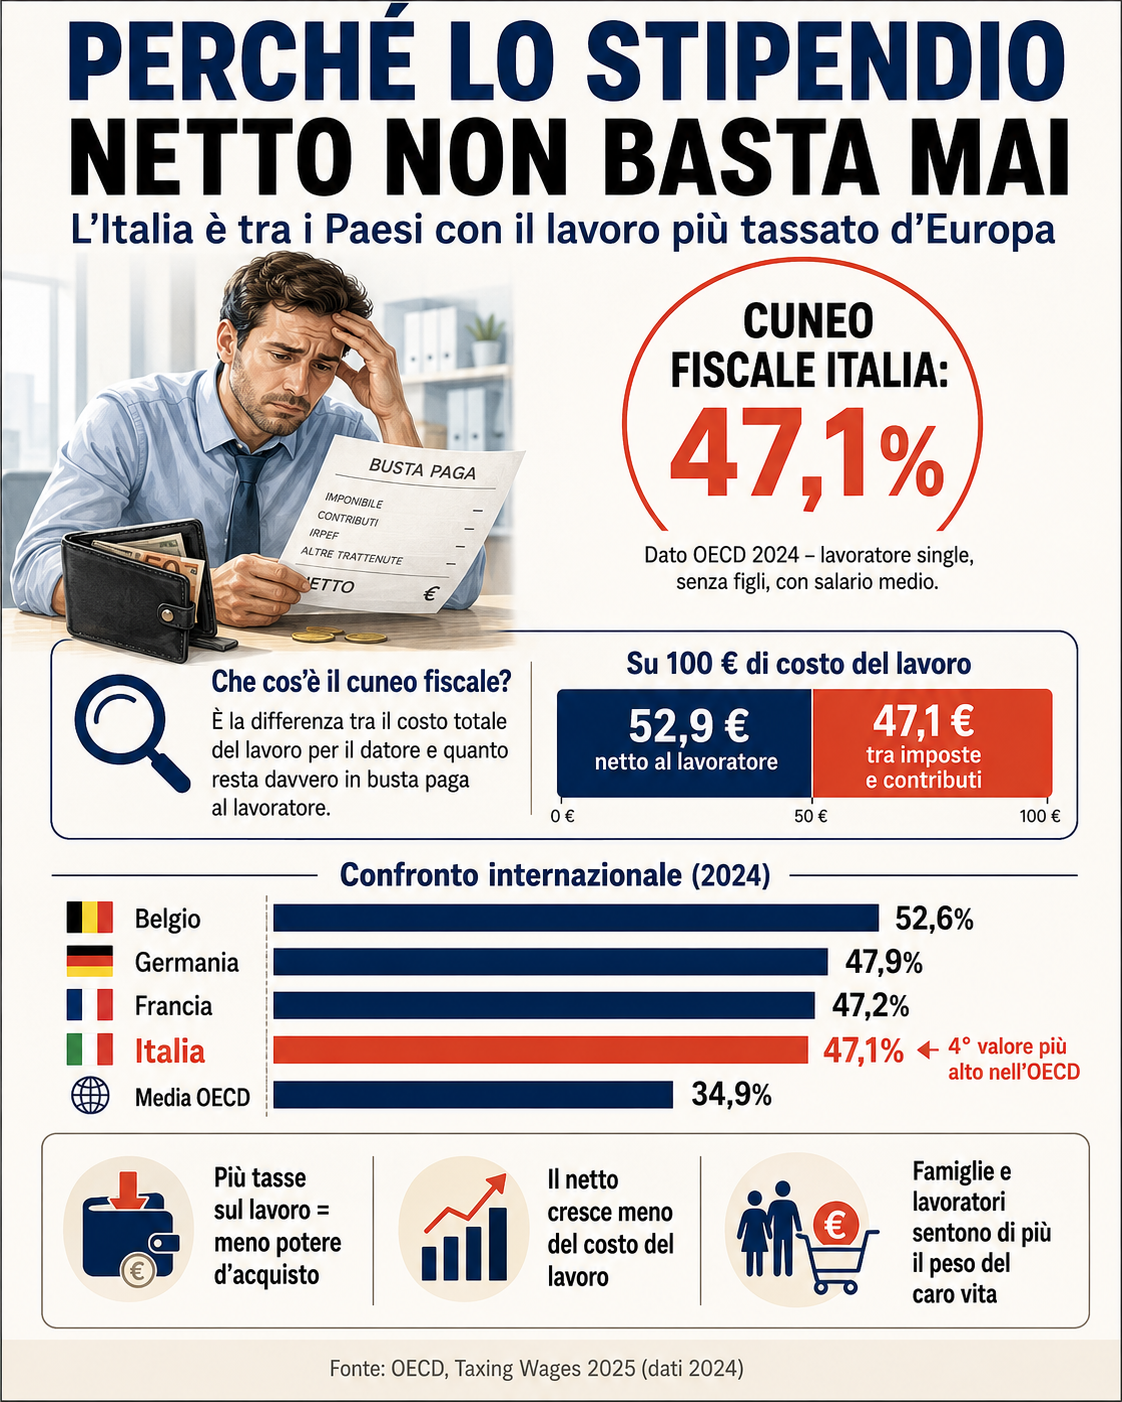
Il cuneo fiscale in Italia è tra i più elevati dell’area OCSE. Questo significa che una parte consistente del costo sostenuto dall’azienda per un lavoratore non si trasforma in stipendio netto, ma viene assorbita da imposte e contributi sociali.
Per molte famiglie la conseguenza è concreta: anche in presenza di un impiego stabile e di una retribuzione lorda apparentemente adeguata, il reddito effettivamente disponibile può non essere sufficiente per sostenere affitto o mutuo, bollette, spese familiari, rate e imprevisti.
Il cuneo fiscale non è l’unica causa della fragilità economica delle famiglie, ma è uno degli elementi strutturali che incidono sulla capacità di spesa e di risparmio dei lavoratori.
Cos’è il cuneo fiscale in Italia
Il cuneo fiscale in Italia rappresenta la differenza tra il costo complessivamente sostenuto dal datore di lavoro e la retribuzione netta ricevuta dal dipendente.
Nel calcolo rientrano:
- imposte sul reddito versate dal lavoratore;
- contributi previdenziali a carico del lavoratore;
- contributi sociali e previdenziali a carico del datore;
- eventuali trasferimenti e benefici economici riconosciuti alla famiglia.
Il cuneo non coincide quindi con la sola IRPEF trattenuta in busta paga. Comprende anche la contribuzione versata dal datore di lavoro, che fa parte del costo complessivo dell’occupazione pur non comparendo nello stipendio lordo del dipendente.
Non è neppure corretto affermare che queste somme vengano semplicemente “perse”: imposte e contributi finanziano pensioni, sanità, prestazioni previdenziali e altri servizi pubblici. Dal punto di vista della disponibilità mensile della famiglia, tuttavia, il dato resta rilevante perché misura quanto del costo del lavoro non arrivi immediatamente nella busta paga netta.
Cuneo fiscale Italia: i dati OCSE del 2026
Il rapporto Taxing Wages 2026 dell’OCSE, pubblicato nell’aprile 2026 e basato sui sistemi fiscali applicati nel 2025, indica per l’Italia un cuneo fiscale del 45,8% per un lavoratore single, senza figli e con una retribuzione pari al salario medio nazionale.
Il valore italiano è nettamente superiore alla media OCSE, pari al 35,1%.
Tra i Paesi considerati dall’organizzazione, nel 2025 hanno registrato valori superiori:
- Belgio: 52,5%;
- Germania: 49,3%;
- Francia: 47,2%;
- Austria: 47,1%.
L’Italia si colloca quindi al quinto posto nell’area OCSE per questa specifica tipologia di lavoratore. Il precedente dato del 47,1% si riferiva invece al 2024 e non deve essere utilizzato come valore del rapporto 2026.
In termini semplificati, un cuneo del 45,8% significa che, nel modello OCSE considerato, imposte e contributi assorbono quasi 46 euro ogni 100 euro di costo del lavoro. Non significa, però, che ogni dipendente italiano riceva necessariamente il 54,2% di quanto speso dall’azienda: il risultato concreto cambia in base a reddito, composizione familiare, detrazioni, addizionali locali, contratto e altre variabili.
Perché non esiste un unico calcolo valido per tutti
Non è possibile determinare il netto partendo soltanto dalla retribuzione annua lorda senza conoscere le caratteristiche del rapporto di lavoro.
Il risultato dipende, tra l’altro, da:
- settore e contratto collettivo;
- numero di mensilità;
- Comune e Regione di residenza;
- detrazioni spettanti;
- presenza di coniuge o figli;
- premi e componenti variabili;
- benefit aziendali;
- eventuali agevolazioni contributive;
- contributi previdenziali applicabili.
Per questa ragione, un esempio come “60.000 euro lordi corrispondono sempre a 36.000 euro netti e costano 90.000 euro all’azienda” rischia di essere fuorviante. Può rappresentare una simulazione costruita su determinate ipotesi, ma non una regola generale applicabile a tutti i lavoratori.
Cuneo fiscale e fragilità economica delle famiglie
Il peso del cuneo fiscale in Italia riguarda direttamente le famiglie perché incide sul reddito effettivamente utilizzabile ogni mese.
Il problema emerge soprattutto quando al prelievo sul lavoro si aggiungono:
- aumento dei prezzi;
- affitti elevati;
- rate di mutuo;
- finanziamenti personali;
- carte revolving;
- bollette energetiche;
- spese sanitarie;
- costi per figli o familiari non autosufficienti.
In queste condizioni anche una famiglia con due lavoratori può disporre di un margine economico limitato. Il reddito lordo può apparire adeguato, ma il netto mensile deve essere confrontato con tutte le spese necessarie.
Il caro energia, l’inflazione e le rate possono ridurre ulteriormente questo margine. Il rischio è che il credito venga utilizzato non per investimenti o acquisti programmati, ma per sostenere le spese ordinarie.
Un lavoro stabile non esclude la vulnerabilità
Avere uno stipendio non significa automaticamente possedere una capacità economica sufficiente per affrontare ogni imprevisto.
Una famiglia può rispettare tutte le rate e, nello stesso tempo, trovarsi in una condizione di forte vulnerabilità quando:
- non riesce più ad accantonare risparmi;
- utilizza il fido per arrivare a fine mese;
- paga una rata attraverso una carta di credito;
- rinvia bollette, imposte o spese sanitarie;
- non dispone di risorse per un imprevisto;
- destina quasi tutto il reddito alle spese fisse.
Questa situazione non coincide automaticamente con il sovraindebitamento in senso giuridico. Il sovraindebitamento richiede una valutazione complessiva della condizione di crisi o insolvenza secondo i criteri previsti dal Codice della crisi.
Rappresenta, però, un segnale da non sottovalutare. La perdita di equilibrio può verificarsi prima ancora del mancato pagamento della prima rata.
Gli interventi sul cuneo fiscale
La Legge di Bilancio 2025 ha reso strutturali alcuni interventi destinati ai lavoratori dipendenti.
Per i redditi fino a 20.000 euro è prevista una somma calcolata secondo percentuali differenziate in relazione al reddito, che non concorre alla formazione del reddito imponibile. Per i redditi superiori a 20.000 euro è prevista un’ulteriore detrazione: pari a 1.000 euro tra 20.000 e 32.000 euro, per poi ridursi progressivamente fino ad azzerarsi a 40.000 euro.
Le regole sono illustrate nella circolare dell’Agenzia delle Entrate sulle novità fiscali per il lavoro dipendente.
La Legge di Bilancio 2026 ha inoltre ridotto dal 35% al 33% l’aliquota IRPEF applicabile al secondo scaglione di reddito, compreso tra 28.000 e 50.000 euro.
Secondo il Ministero dell’Economia e delle Finanze, il beneficio massimo teorico è pari a 440 euro all’anno. L’effetto concreto varia però in base al reddito e alle caratteristiche fiscali del contribuente.
Cuneo fiscale e composizione della famiglia
Il valore del cuneo cambia sensibilmente in base alla composizione familiare. I dati OCSE non descrivono soltanto il lavoratore single: analizzano anche coppie monoreddito o con due percettori, con o senza figli e con livelli salariali differenti.
Trasferimenti, detrazioni e agevolazioni possono ridurre il peso effettivo per alcune categorie. Per questo non è corretto utilizzare un solo valore per rappresentare indistintamente tutti i lavoratori italiani.
Il dato del 45,8% è comunque utile perché permette di confrontare sistemi fiscali diversi utilizzando una figura standard: lavoratore single, senza figli e con salario medio.
Perché il cuneo fiscale resta un tema sociale
Il cuneo fiscale in Italia deve essere letto insieme a retribuzioni, costo della vita, qualità dei servizi pubblici e condizioni economiche delle famiglie.
Ridurre il prelievo sul lavoro può aumentare il reddito disponibile, ma l’effetto dipende anche da come l’intervento viene finanziato e da quali servizi o prestazioni vengono eventualmente modificati.
Per il Centro Studi sulla Crisi Economica delle Famiglie Italiane, il punto centrale è osservare la distanza tra reddito formale e capacità economica reale. Una retribuzione lorda apparentemente adeguata può trasformarsi in un netto insufficiente quando la famiglia sostiene affitto, mutuo, rate, bollette e altre spese non comprimibili.
Analizzare il cuneo fiscale in Italia significa quindi comprendere quanto del valore prodotto dal lavoro diventa effettiva disponibilità per la famiglia e quanto margine rimane per risparmiare, affrontare gli imprevisti e prevenire una crisi debitoria.