La rottamazione cartelle viene spesso presentata come una soluzione al debito fiscale accumulato da famiglie, professionisti e imprese. Le definizioni agevolate possono offrire un’opportunità di regolarizzazione, ma i dati relativi al 2025 mostrano che non possono sostituire una politica strutturale sulla riscossione.
Il problema non riguarda soltanto il numero delle adesioni. Riguarda soprattutto la capacità dei contribuenti di rispettare le rate fino alla conclusione del piano.
Quando il pagamento non è sostenibile, la definizione agevolata rischia di rinviare il problema. Dopo la decadenza, infatti, il contribuente torna nella riscossione ordinaria e possono riprendere le azioni di recupero previste dalla legge.
Rottamazione cartelle: gli incassi diminuiscono
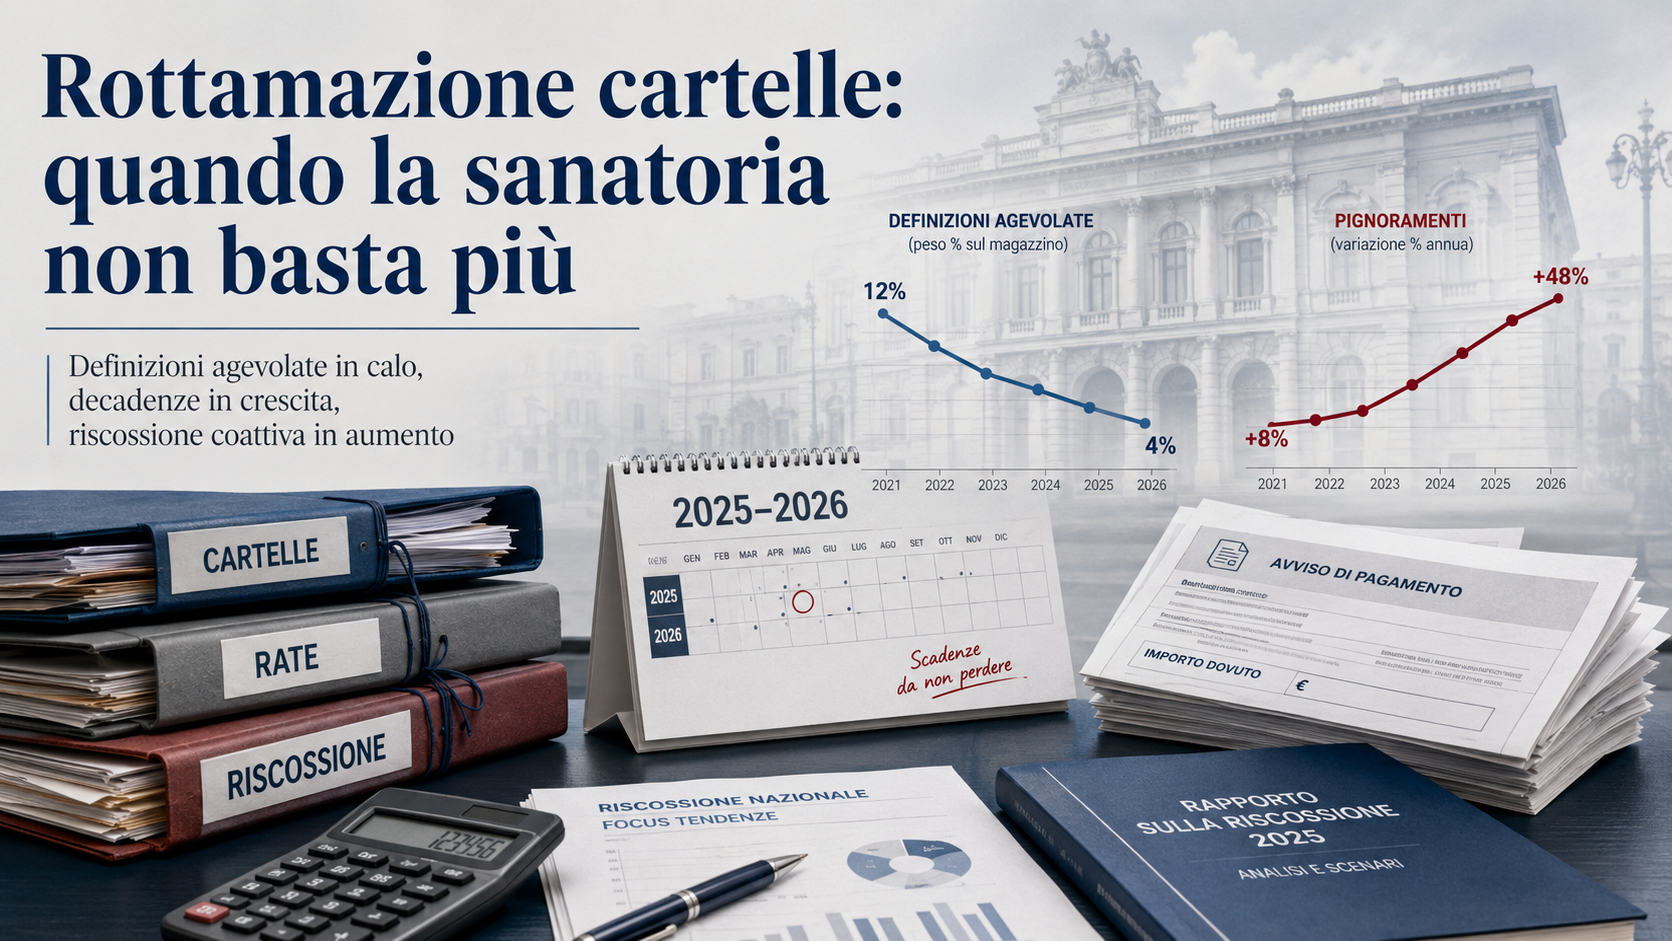
La Relazione sul Rendiconto generale dello Stato 2025 della Corte dei conti, presentata il 24 giugno 2026, mostra una riduzione del peso delle definizioni agevolate sulla riscossione complessiva.
Nel 2025 il riscosso a mezzo ruolo è stato pari a 16,794 miliardi di euro. Di questa cifra, 4,516 miliardi derivano dalle definizioni agevolate. La quota corrisponde al 26,9% del totale.
Negli anni precedenti l’incidenza era più elevata:
- 48,7% nel 2023;
- 33,9% nel 2024;
- 26,9% nel 2025.
Il dato non dimostra che le rottamazioni siano inutili. Indica, però, che il loro contributo alla riscossione si è ridotto nel periodo considerato.
Una parte del risultato dipende dalla capacità del contribuente di continuare a pagare dopo l’adesione. Per questo non basta osservare quante domande vengono presentate. Bisogna verificare quanti piani arrivano effettivamente alla conclusione.
Il problema delle rate non pagate
La criticità più evidente riguarda i contribuenti che aderiscono alla definizione agevolata e successivamente decadono.
Secondo la ricostruzione pubblicata da PMI.it sulla riscossione delle cartelle, la riammissione prevista dalla legge n. 15/2025 ha coinvolto circa 199.000 contribuenti.
Nel 2025 la riammissione ha prodotto 432 milioni di euro di incassi. Nello stesso periodo risultavano però 929 milioni di euro di rate scadute e non versate.
Questi numeri mostrano il limite principale della rottamazione cartelle: un piano agevolato funziona soltanto quando è compatibile con il reddito e la liquidità del contribuente.
Se una persona aderisce solo per sospendere temporaneamente la pressione della riscossione, senza disporre delle risorse necessarie, il beneficio può diventare una parentesii.
Il contribuente ottiene una temporanea sospensione degli effetti collegati ai carichi compresi nella domanda. In seguito, però, può decadere e tornare nella riscossione ordinaria.
Perché la sostenibilità viene prima dell’adesione
Lo stralcio di sanzioni, interessi e altre somme previste dalla disciplina può rendere conveniente una definizione agevolata. La convenienza teorica, tuttavia, non garantisce la sostenibilità del pagamento.
Prima di aderire bisognerebbe verificare:
- l’importo di ogni rata;
- le scadenze previste;
- il reddito realmente disponibile;
- le altre rate già in corso;
- le spese essenziali della famiglia;
- la presenza di ulteriori debiti bancari, contributivi o fiscali;
- il rischio di imprevisti durante la durata del piano.
Un piano molto lungo può ridurre l’importo della singola rata. Allo stesso tempo, aumenta il periodo durante il quale il contribuente deve conservare una capacità di pagamento costante.
Il magazzino fiscale supera 1.331 miliardi
Il problema strutturale emerge con chiarezza osservando il magazzino dei crediti affidati all’Agenzia delle entrate-Riscossione.
Al 31 dicembre 2025, il carico contabile residuo affidato dal 1° gennaio 2000 ammontava a circa 1.331 miliardi di euro.
La documentazione MEF-AdER riporta:
| Componente | Importo |
|---|---|
| Carichi affidati | 1.957,04 miliardi |
| Sgravi e quote annullate | 431,35 miliardi |
| Somme riscosse | 194,67 miliardi |
| Carico residuo contabile | 1.331,01 miliardi |
Non tutto il carico residuo può essere recuperato concretamente.
Una parte riguarda contribuenti deceduti, imprese cessate, nullatenenti o soggetti coinvolti in procedure concorsuali. Altre posizioni sono sospese, comprese in dilazioni attive oppure già sottoposte ad azioni cautelari ed esecutive.
Il magazzino riferito ai contribuenti ancora da sottoporre ad azioni di recupero è stimato in circa 93,09 miliardi, pari al 7% del carico residuo. Anche questa quota comprende posizioni sulle quali le azioni possono essere limitate dalla legge.
Il dato non deve quindi essere interpretato come una somma interamente e immediatamente incassabile.
Aumentano le azioni esecutive
Nel 2025 sono aumentate anche le azioni di riscossione coattiva.
Secondo i dati riportati da PMI.it, i pignoramenti sono arrivati a 772.653, con una crescita del 25,2% rispetto al 2024.
L’aumento mostra il passaggio da una fase caratterizzata dalle definizioni agevolate a una maggiore intensità delle azioni di recupero.
Chi decade da una rottamazione non torna a una posizione neutra. Nei limiti stabiliti dalla legge, l’Agente della riscossione può riprendere le procedure relative ai carichi interessati.
Tra le misure possibili rientrano:
- intimazioni di pagamento;
- fermi amministrativi;
- iscrizioni ipotecarie;
- pignoramenti presso terzi;
- pignoramenti di beni mobili o immobili.
Gli effetti concreti dipendono dal tipo di debito, dal patrimonio del contribuente e dai limiti di legge applicabili.
Rottamazione cartelle e quinquies: le regole principali
La rottamazione-quinquies è stata introdotta dalla legge 30 dicembre 2025, n. 199.
La misura riguarda determinati carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2023, nei casi espressamente individuati dalla norma.
Il pagamento poteva essere effettuato:
- in un’unica soluzione entro il 31 luglio 2026;
- in un massimo di 54 rate bimestrali di pari importo, distribuite in nove anni.
In caso di rateizzazione, dal 1° agosto 2026 maturano interessi al 3% annuo. Le regole ufficiali possono essere consultate nella pagina dell’Agenzia delle entrate-Riscossione sulla rottamazione-quinquies.
La definizione consente di estinguere i debiti ammessi senza pagare le somme affidate a titolo di sanzioni, interessi, interessi di mora e aggio. Restano dovuti il capitale e le spese previste dalla disciplina.
La rottamazione diventa inefficace in caso di mancato o insufficiente versamento:
- dell’unica rata;
- di due rate, anche non consecutive;
- dell’ultima rata prevista dal piano.
L’inefficacia comporta la ripresa dell’attività di recupero. Le somme già versate restano acquisite come acconto sul debito residuo.
La vera domanda riguarda la durata del piano
La domanda principale non è quanti contribuenti abbiano aderito alla quinquies. Bisogna chiedersi quanti riusciranno a rispettare tutte le scadenze.
Un piano di nove anni attraversa inevitabilmente cambiamenti familiari ed economici. Durante questo periodo possono verificarsi:
- perdita o riduzione del lavoro;
- malattie;
- separazioni;
- aumento delle spese familiari;
- nuove difficoltà dell’attività;
- rincari di mutui, affitti e utenze.
Per questo l’importo della rata non dovrebbe essere valutato soltanto sulla situazione economica del momento. Serve un margine capace di assorbire anche gli imprevisti.
Debito fiscale e crisi familiare
Dietro le cartelle esattoriali non ci sono soltanto numeri. Ci sono imprese che hanno perso liquidità, professionisti che non sono riusciti a versare le imposte e famiglie che hanno accumulato debiti di diversa natura.
In molti casi, al debito fiscale si aggiungono:
- mutui;
- prestiti personali;
- carte revolving;
- debiti contributivi;
- utenze arretrate;
- pignoramenti già avviati.
Una rottamazione interviene sui carichi ammessi alla definizione. Non risolve automaticamente gli altri debiti né riequilibra l’intero bilancio familiare.
Quando la crisi riguarda più creditori, può essere necessario valutare strumenti diversi. Il Manifesto Ripartenza sul sovraindebitamento affronta proprio la necessità di rendere più accessibili e tempestivi gli strumenti destinati ai debitori meritevoli.
Serve una politica strutturale sulla riscossione
Una politica efficace dovrebbe distinguere tra chi utilizza le sanatorie con finalità dilatorie e chi si trova in una crisi economica reale.
Nel primo caso serve una riscossione tempestiva ed efficiente. Nel secondo servono strumenti compatibili con la capacità economica del debitore e coordinati con l’insieme delle sue obbligazioni.
La rottamazione cartelle può essere utile quando fa parte di un percorso sostenibile. Diventa fragile quando rappresenta l’unica risposta per una persona che non riesce più a pagare tutti i propri debiti.
Continuare a riaprire i termini senza intervenire sulle cause delle decadenze rischia di lasciare invariato il problema.
Il debito fiscale che non viene governato non scompare. Si accumula, torna nella riscossione ordinaria e può tradursi in nuove azioni esecutive contro famiglie e imprese.