Italiani sempre più indebitati
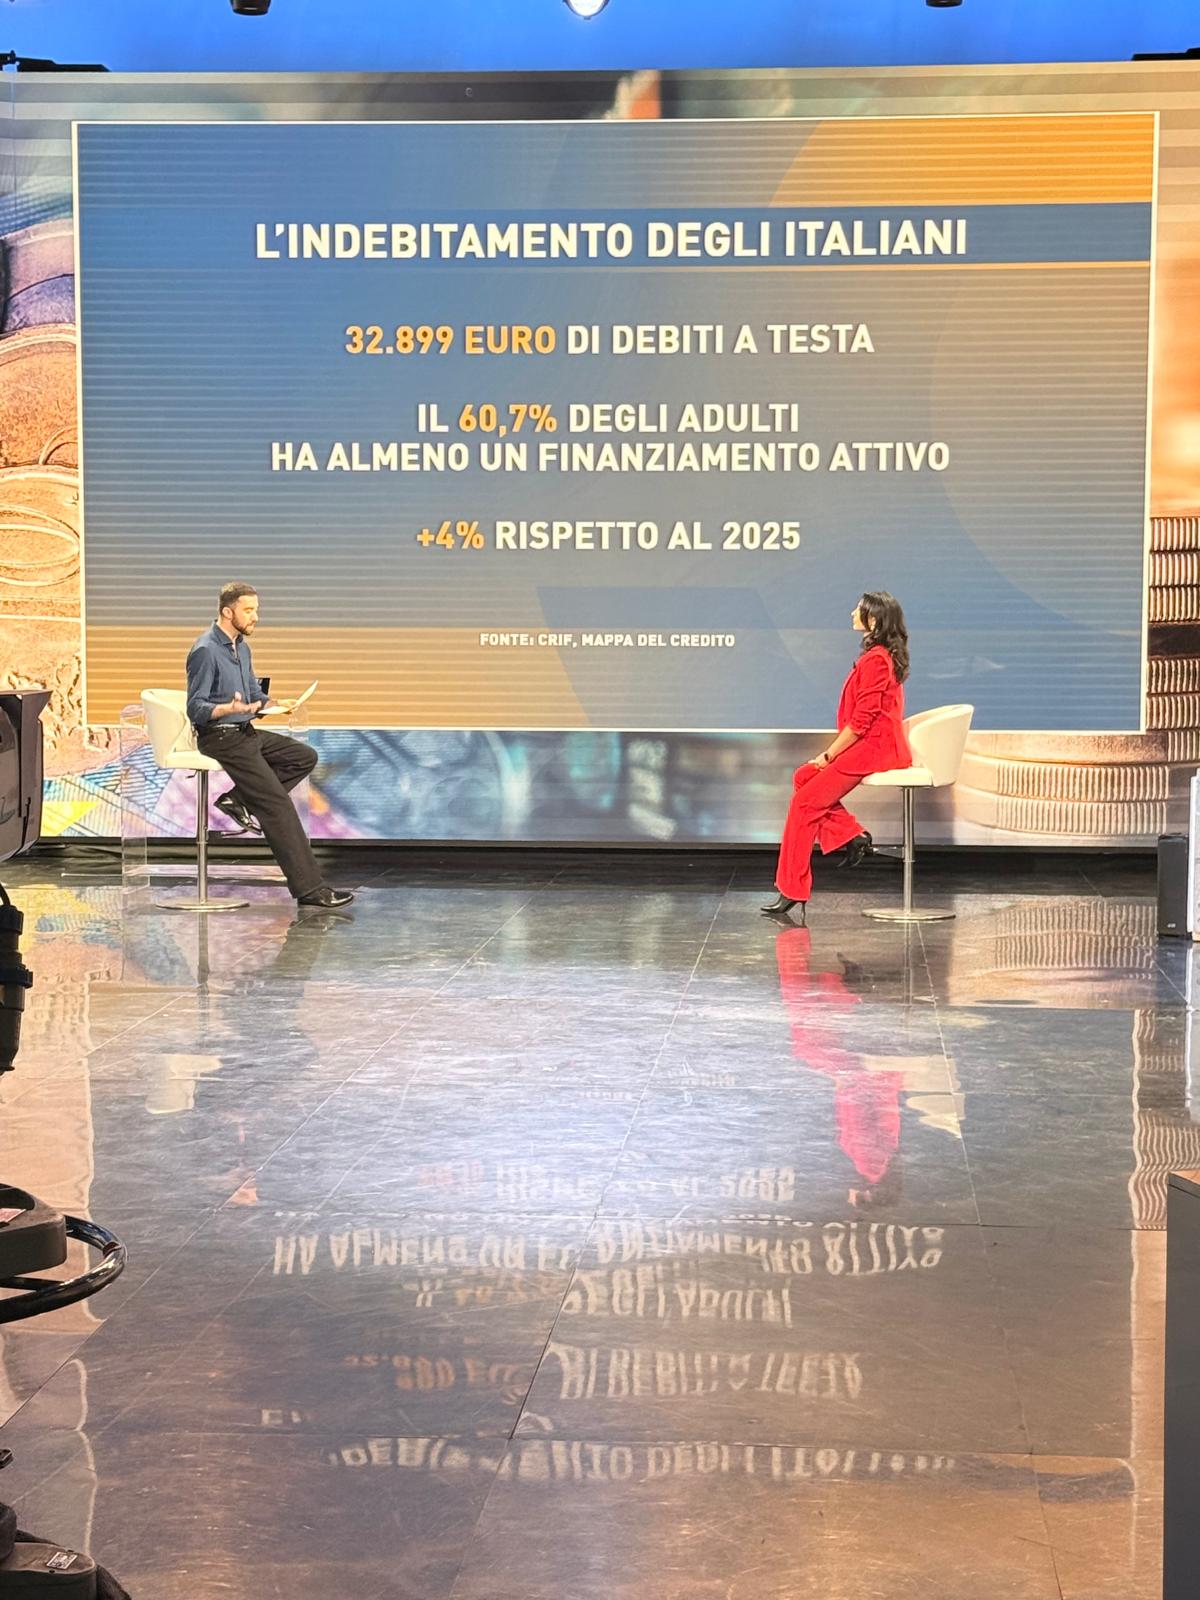
Ne ho parlato ad Agorà, su Rai 3, e voglio riprendere qui il filo del discorso con calma e con i numeri giusti.
Partiamo da una premessa: indebitarsi è normale
In Italia avere un debito non è un’anomalia. Secondo l’ultima Mappa del Credito di CRIF, nel primo semestre 2026 il 60,7% dei maggiorenni ha almeno un finanziamento a rate in corso: un mutuo, un prestito personale, l’acquisto di un’auto o di un elettrodomestico. Una quota in crescita dell’1,8% rispetto a un anno prima.
Anche il peso del debito è aumentato. Chi ha un finanziamento deve ancora restituire, in media, circa 32.900 euro, il 4% in più rispetto a dodici mesi fa. È una media che comprende i mutui per la casa, e per questo è così alta: non significa che ogni italiano abbia 32.900 euro di debiti.
Questi numeri, da soli, non descrivono un’emergenza. Il debito diventa un problema in un momento preciso: quando la vita cambia, ma la rata resta esattamente quella che era.
Chi sono le persone sovraindebitate
Contrariamente a quanto si immagina, non sono solo persone che hanno speso troppo. Sono spesso persone del ceto medio, con un’entrata fissa: uno stipendio, una pensione.
Penso al pensionato che ha sempre pagato tutto, bollette, multe, finanziamenti, e che a un certo punto deve scegliere se aiutare la figlia rimasta sola con due bambini dopo una separazione. Penso alla famiglia con tre figli, un mutuo e una malattia grave che arriva all’improvviso.
Sono gli eventi della vita a rompere l’equilibrio: una malattia, la perdita del lavoro, un’entrata che viene meno, un familiare da aiutare. Il bilancio che reggeva non regge più, e i debiti restano lì.
Il debito invisibile: “compra ora, paga dopo”
Le rate non sono una novità. Negli anni Settanta si compravano a rate il frigorifero, la lavatrice, il televisore, a volte pagando il resto con le cambiali. Quello che è cambiato è la velocità.
Secondo la Banca d’Italia, le famiglie che hanno usato almeno una volta il “compra ora, paga dopo” (il pagamento in poche rate offerto online o alla cassa) sono passate dal 4% nel 2022 al 30% nel 2025. Circa due terzi lo usano solo occasionalmente. Ma la stessa Banca d’Italia segnala che questo strumento coinvolge sempre più persone finanziariamente fragili, con redditi medio-bassi e debiti già in corso, ed è molto diffuso tra chi è in ritardo nei rimborsi.
Lo definisco un debito invisibile: non c’è uno sportello, non c’è una firma che ti fa fermare a pensare. Trenta euro qui, cinquanta là. Tre o quattro piccole rate sommate diventano una rata vera, e se si fatica a pagarla si rischia di aprirne un’altra per coprirla. È così che nasce il circolo vizioso.
E non si compra a rate solo il superfluo: lavatrici, frigoriferi, computer, telefoni. Spesso beni necessari alla vita di tutti i giorni.
L’usura c’è ancora
Nel 2026 parliamo ancora di strozzini. Secondo la Relazione del Ministero dell’Interno al Parlamento, nel 2024 i delitti di usura sono aumentati del 9,7% rispetto al 2023. Nello stesso anno, secondo la Relazione del Commissario antiracket e antiusura, le richieste di accesso al Fondo di solidarietà per le vittime di usura sono state appena 109, contro le 117 dell’anno precedente.
Il contesto pesa: secondo l’ISTAT, nel 2025 circa 13,3 milioni di persone in Italia sono a rischio di povertà o esclusione sociale.
Perché si denuncia così poco? Prima di tutto per vergogna: chi è schiacciato dai debiti si sente in colpa anche quando non ne ha. Poi per paura. Ma l’aspetto più insidioso è un altro: l’usuraio si presenta come l’unica persona che in quel momento può aiutarti. Arriva subito, non chiede documenti, non fa firmare moduli, non verifica se potrai restituire. Solo quando ci si è dentro si capisce chi si ha davanti.
Denunciare conviene. Lo Stato prevede un Fondo di solidarietà per chi è vittima di usura e decide di denunciare.
Come si previene
La prevenzione comincia da un gesto semplice: sedersi al tavolo e fare due conti. Prima di aprire una nuova rata, guardare il proprio reddito, sommare le rate che già si pagano e chiedersi con onestà: questo debito in più posso sostenerlo?
So che a volte non c’è scelta. Pensiamo al piccolo commerciante, a chi ha una partita IVA, alla famiglia con le spese quotidiane, allo studente fuori sede tra affitto e bollette. Ma quando il bene non è necessario, quando il debito si può evitare, il mio consiglio è evitarlo.
Se sei già in difficoltà
- Agisci subito. Al primo campanello d’allarme: una rata saltata, poi due, poi tre. O quando senti il bisogno di un nuovo prestito per pagare quello precedente. Aspettare peggiora sempre le cose.
- Non disfarti dei tuoi beni, per esempio con donazioni a familiari, se pensi di dover ricorrere alle procedure per il sovraindebitamento: questi comportamenti possono essere valutati negativamente e precludere l’accesso agli strumenti previsti dalla legge.
- Fatti assistere. La legge prevede strumenti per chi non riesce più a pagare i propri debiti, con l’aiuto degli Organismi di composizione della crisi (OCC). Ogni situazione va valutata caso per caso con un professionista.
Questo contenuto è informazione generale e non sostituisce un parere professionale sul caso specifico.